Domain jahresbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
jahresbuchhaltung.de um.
Sind Sie am Kauf der Domain
jahresbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresbuchhaltung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Auswirkungen haben sie auf die Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten, die ein Unternehmen gegenüber Lieferanten hat, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden behandelt. Die Kreditorenbuchhaltung beeinflusst die Liquidität des Unternehmens, da offene Rechnungen pünktlich beglichen werden müssen. Die Debitorenbuchhaltung wirkt sich auf die Umsatzentwicklung aus, da sie zeigt, wie erfolgreich das Unternehmen bei der Einziehung von Forderungen ist. **
Ähnliche Suchbegriffe für HanseLifter-Rollenplattform-für-Minilift
Top-Angebote
Produkte zum Begriff HanseLifter-Rollenplattform-für-Minilift:
-
HanseLifter Minilift MES200-15 (GE0023717)Einleitung Der manuelle Minilift MES hebt Kartons mit Akten oder Büchern auf eine angenehme Arbeitshöhe für ein rückenschonendes Arbeiten. Eigenschaften • Manueller Handkurbelantrieb des Minilifters, leichtgängig und mühelos zu bedienenn• Rückhaltesicherung gegen ungewolltes Herabgleiten der Plattformn• Tragfähigkeit von 100 beim Modell MES100-15 und 200 kg beim Modell MES200-15 hebt der Handwinden-Minilift MES auch schwere Kartons und Materialien (GE0023717)848,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HanseLifter MES100-15 Minilift, GE0023716)Einleitung Der manuelle Minilift MES hebt Kartons mit Akten oder Büchern auf eine angenehme Arbeitshöhe für ein rückenschonendes Arbeiten. Eigenschaften • Manueller Handkurbelantrieb des Minilifters, leichtgängig und mühelos zu bedienen\n• Rückhaltesicherung gegen ungewolltes Herabgleiten der Plattform\n• Tragfähigkeit von 100 beim Modell MES100-15 und 200 kg beim Modell MES200-15 hebt der Handwinden-Minilift MES auch schwere Kartons und Materialien (GE0023716)673,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HanseLifter E-MES100-17 Minilift, GE0023002)Einleitung Der elektrische Minilift E-MES von HanseLifter ist ein vielseitig einsetzbarer Helfer im Lager, Einzelhandel oder in Großraumbüros. Eigenschaften • Hervorragenden Manövrierbarkeit für enge Räume\n• Elektronische Höhenveränderung der Plattform\n• Bedienterminal für einfache Handhabung beim Heben und Senken\n• Erhöhte Sicherheit durch ca. eineinhalb Meter Zuleitung und ein integriertes Ladegerät mit Überlastschutz\n• Aufladung an jeder gängigen Steckdose möglich\n• Mit Feststellbremsen an beiden Lenkrollen\n• Leicht laufende Polyurethanrollen sind geräuscharm, abriebfest und besitzen eine gute Bodenhaftung\n• Der Minilift E-MES kann in drei unterschiedlichen Tragfähigkeiten gewählt werden:\n• Der E-MES100 besitzt eine Tragfähigkeit von 100 kg bei einer maximalen Hubhöhe von 1700 mm\n• Der elektrische Minilift E-MES150 hebt Waren bis 150 kg auf eine Höhe von 1500 mm\n• Der E-MES250-16 und der E-MES250-19 heben bis zu 250 kg\n• E-MES250-16 besitzt eine maximale Hubhöhe von 1635 mm und der E-MES250-19 eine maximale Hubhöhe von 1935 mm (GE0023002)1598,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie in der Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle in der Finanzbuchhaltung, da sie die Liquidität des Unternehmens beeinflussen und einen Überblick über offene Rechnungen bieten. Die Kreditorenbuchhaltung hilft dabei, die Zahlungsfristen einzuhalten und die Beziehungen zu Lieferanten zu pflegen, während die Debitorenbuchhaltung sicherstellt, dass offene Forderungen rechtzeitig beglichen werden. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Inwiefern beeinflussen Abschreibungsmethoden die Bilanzierung von betrieblichen Vermögenswerten?
Die Abschreibung von Vermögenswerten verringert den Gewinn in der Gewinn- und Verlustrechnung, da sie als Aufwand verbucht wird. Dadurch wird der steuerpflichtige Gewinn reduziert. Die Wahl der Abschreibungsmethode beeinflusst die Höhe der Abschreibungskosten und somit auch den Wert der betrieblichen Vermögenswerte in der Bilanz. **
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie im Zusammenhang mit der Finanzbuchhaltung eines Unternehmens? Was sind die Hauptaufgaben der Kreditoren- und Debitorenbuchhaltung und wie beeinflussen sie die Liquidität eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle bei der Erfassung und Verwaltung von Zahlungsströmen in der Finanzbuchhaltung. Die Kreditorenbuchhaltung überwacht die Zahlungen an Lieferanten, während die Debitorenbuchhaltung die Einzahlungen von Kunden verfolgt, was sich direkt auf die Liquidität des Unternehmens auswirkt. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
Top-Angebote
Produkte zum Begriff HanseLifter-Rollenplattform-für-Minilift:
-
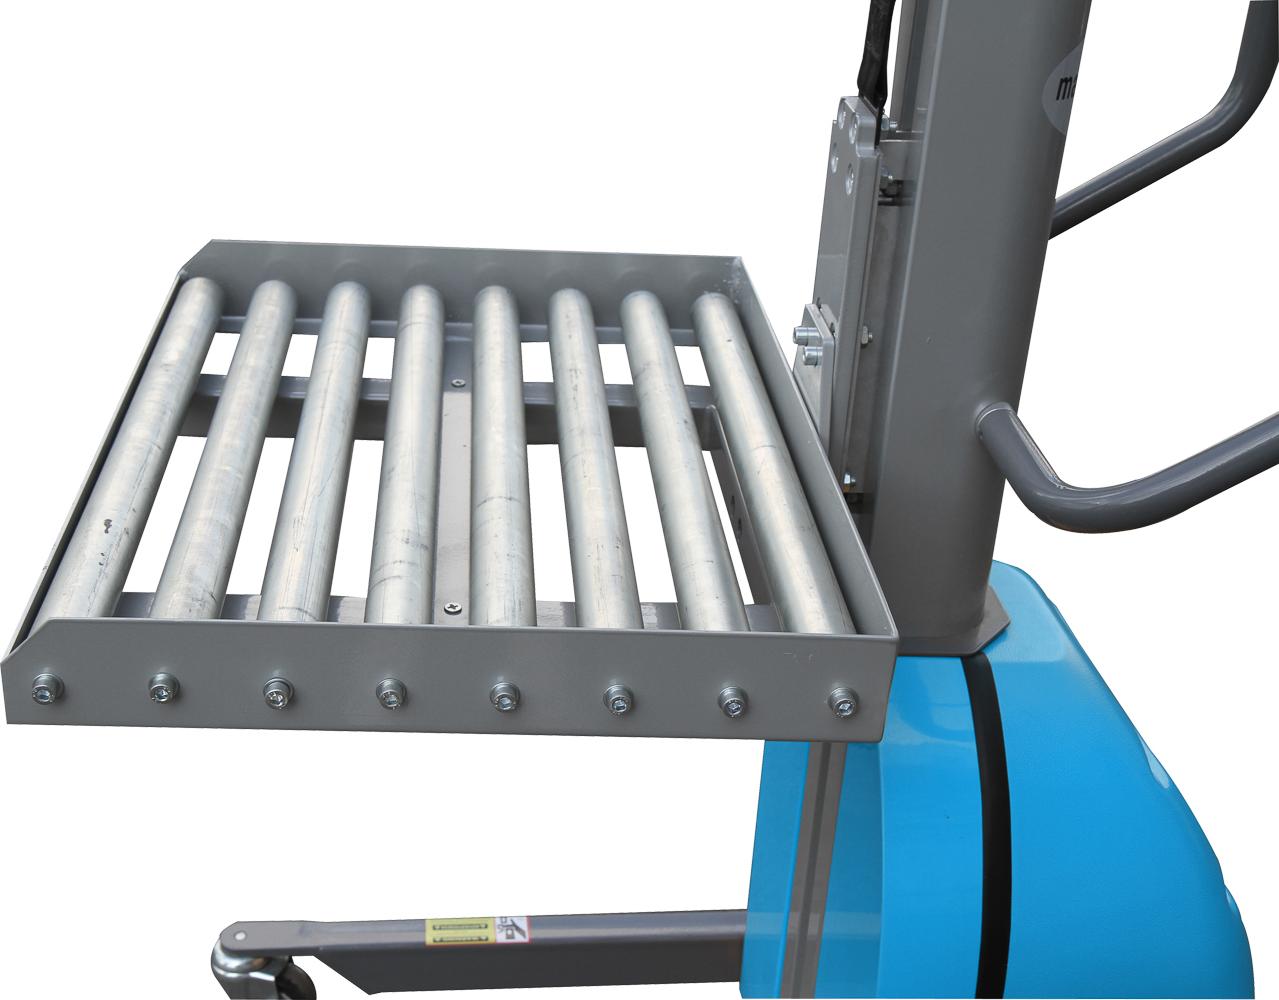
HanseLifter Rollenplattform für Minilift E-MES und MESROLLENPLATTFORM RPANBAUTEIL FÜR MINILIFTER MES & E-MESDie Rollenplattform macht den Umgang mit Kisten und Kartons besonders komfortabel: Anstatt schwer zu heben, werden die Lasten einfach auf die Rollenbahn geschoben. Das fördert eine ergonomische Arbeitsweise und schützt zuverlässig vor Rückenproblemen. IHRE VORTEILE Ergonomisches Arbeiten. Kisten und Kartons einfach aufschieben statt heben - schont den Rücken.Effizientes Handling. Schnelles Verschieben und Positionieren von Waren.Vielseitig einsetzbar. Erweitert die Nutzungsmöglichkeiten von MES- und E-MES Miniliftern. Technische DatenModellRollenplattform RPPassend fürMinilifter E-MES und MESLänge (mm)470Breite (mm)600Gewicht (kg)5ArtikelnummerGE0082191 Integrierte Rollenplattform, erleichtert den Materialfluss im Arbeitsalltag.Kompakte Maße, 470 x 600 mm bei nur 5 kg Eigengewicht.Schnell am Minilifter befestigt und einsatzbereit. KURZ GESAGTDie Rollenplattform RP sorgt für ergonomisches, effizientes Arbeiten und macht Minilifte364,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
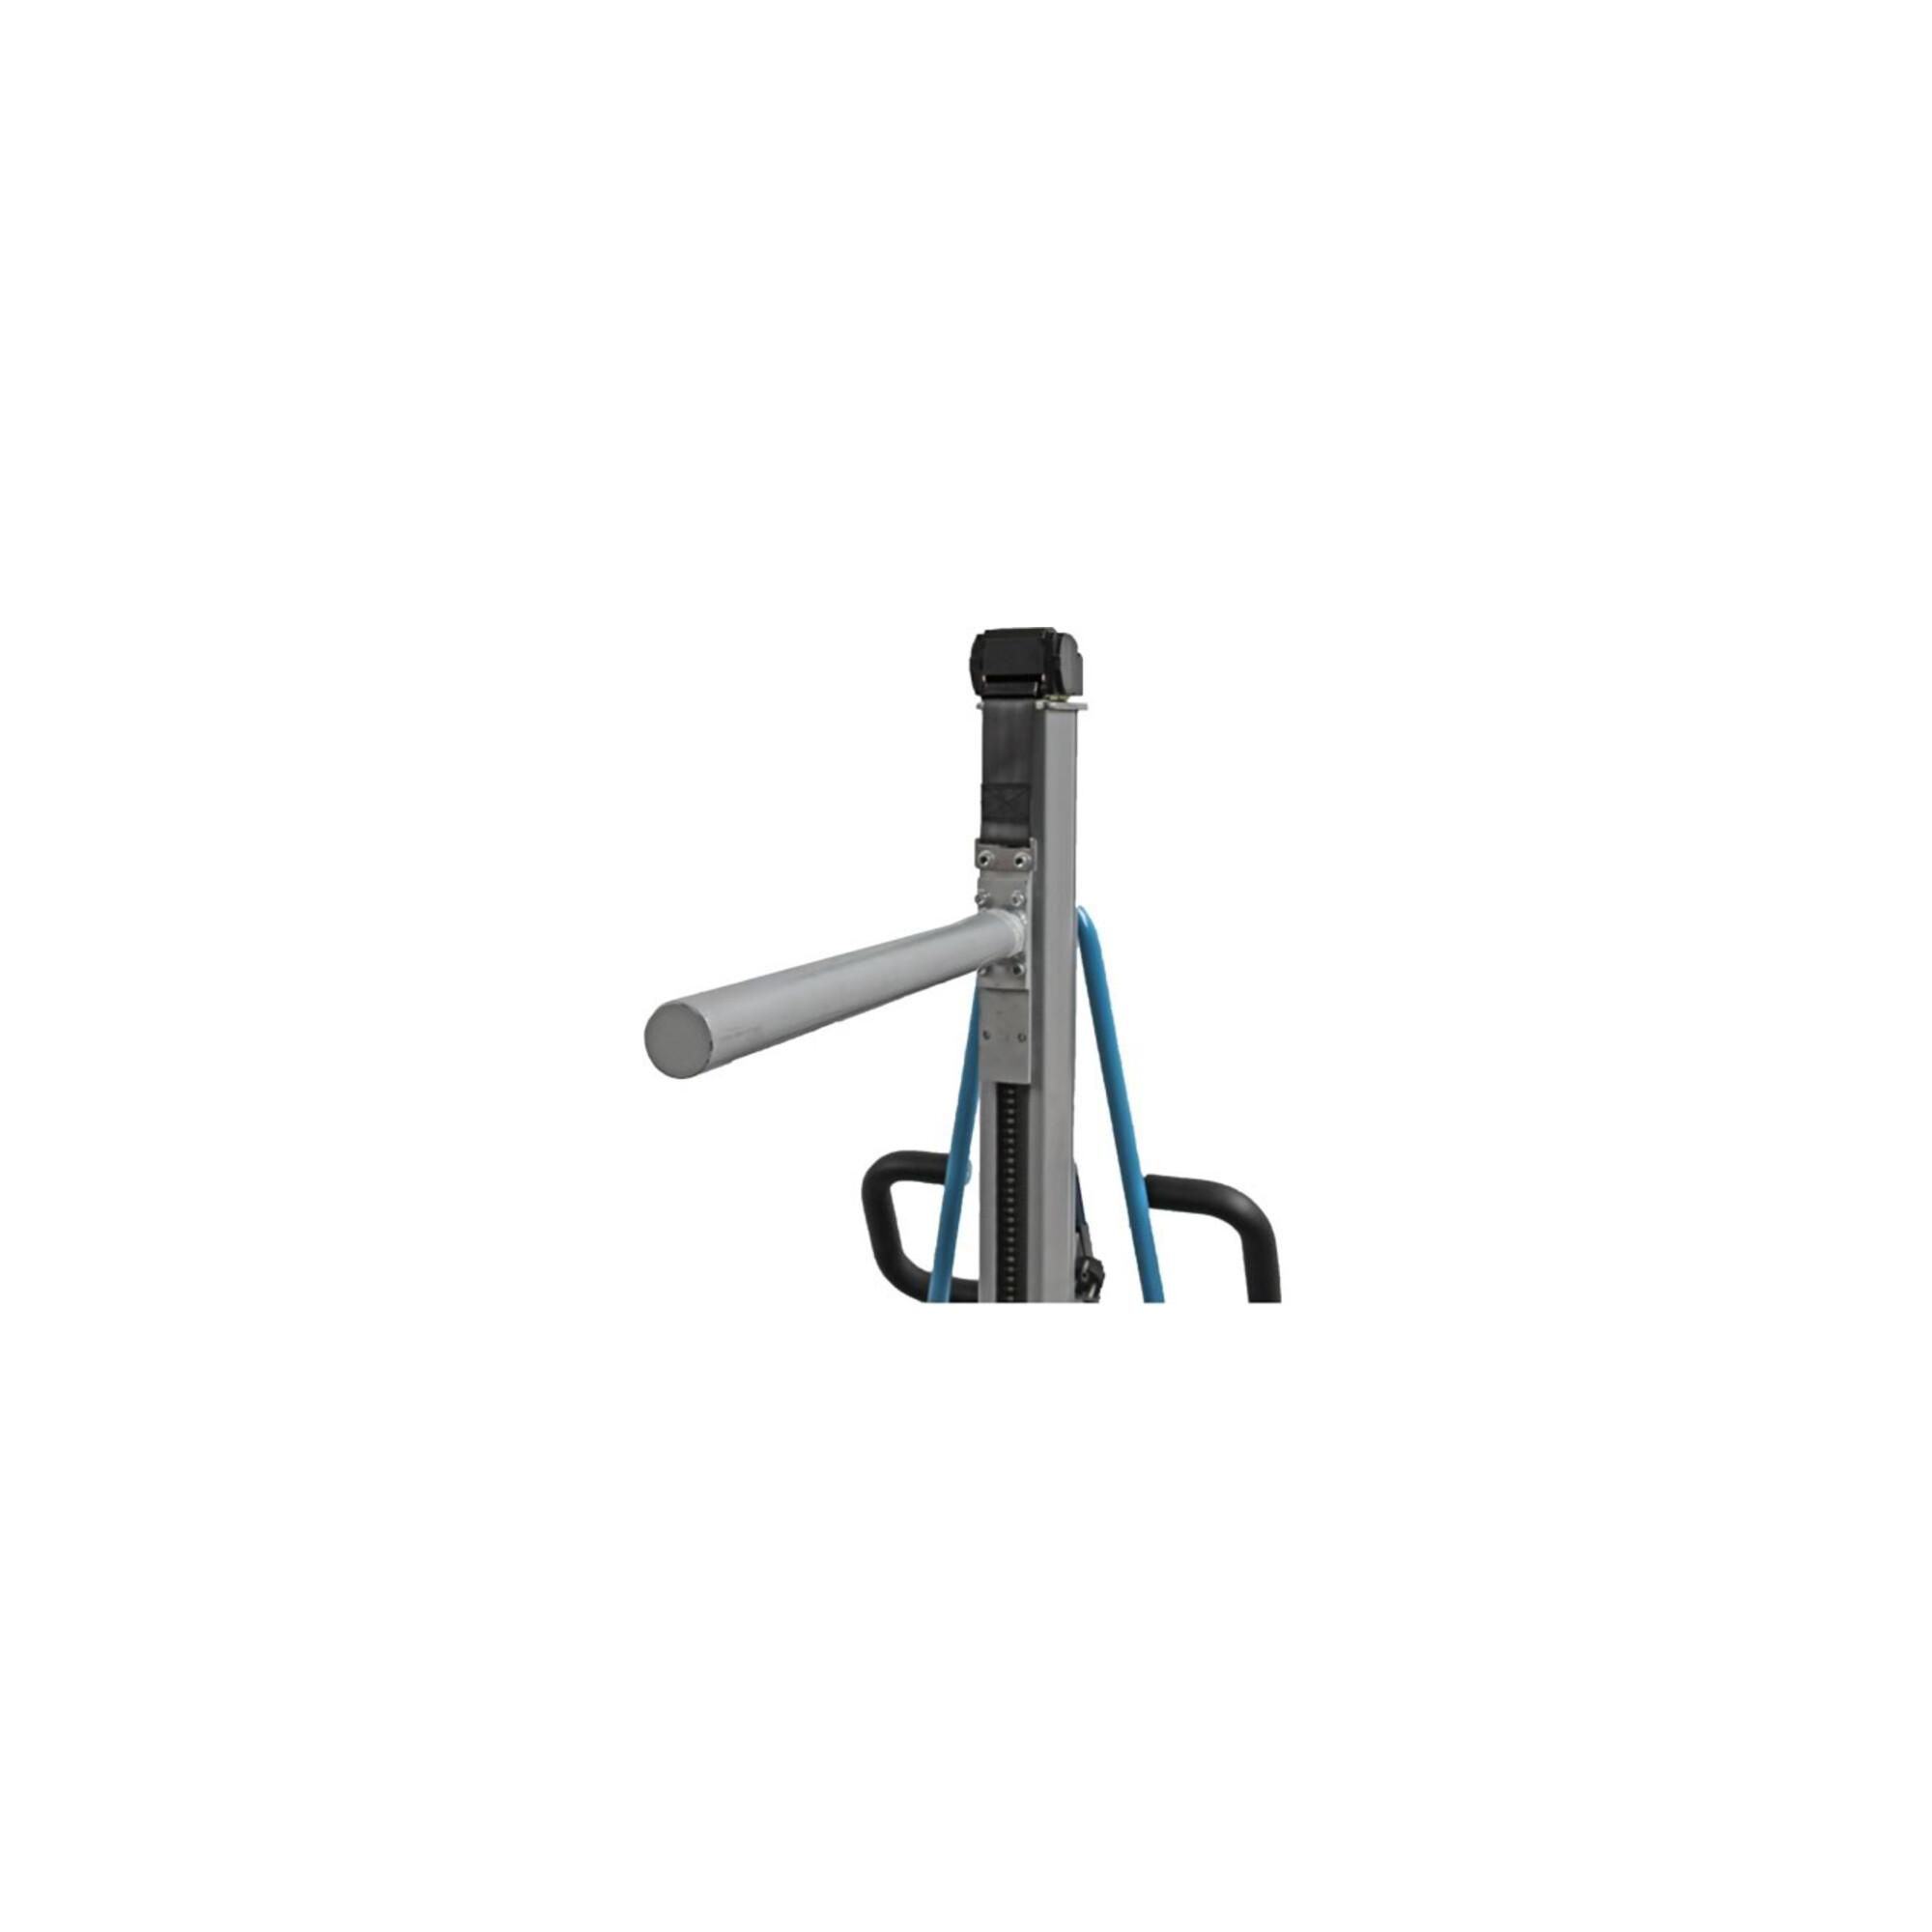
HanseLifter Rollendorn für Elektro-Minilift (GE0073617)Eigenschaften • Rollendorn für Minilift:n• Dieses Zubehör ergänzt die vielfältigen Einsatzmöglichkeiten des mobilen Elektro-Minilift der Reihe E-MESn• Passend für die Modelle E-MES100-17/150-15 und den E-MES250n• Die Montage des Anbaugerätes ist schnell und einfachn• Durch 6 Schrauben wird der Rollendorn an der Trägeplatte fixiertn• Die Maße für den Rollendorn betragen: Dornlänge: 600mm, Durchmesser: 50mmn• Das Arbeiten mit den verschiedensten Rollen und Ballen wird dank dem Rollendorn in Kombination mit Ihrem Elektro-Minilift zum Kinderspiel (GE0073617)221,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HanseLifter Minilift MES200-15 (GE0023717)Einleitung Der manuelle Minilift MES hebt Kartons mit Akten oder Büchern auf eine angenehme Arbeitshöhe für ein rückenschonendes Arbeiten. Eigenschaften • Manueller Handkurbelantrieb des Minilifters, leichtgängig und mühelos zu bedienenn• Rückhaltesicherung gegen ungewolltes Herabgleiten der Plattformn• Tragfähigkeit von 100 beim Modell MES100-15 und 200 kg beim Modell MES200-15 hebt der Handwinden-Minilift MES auch schwere Kartons und Materialien (GE0023717)848,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Auswirkungen haben sie auf die Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten, die ein Unternehmen gegenüber Lieferanten hat, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden behandelt. Die Kreditorenbuchhaltung beeinflusst die Liquidität des Unternehmens, da offene Rechnungen pünktlich beglichen werden müssen. Die Debitorenbuchhaltung wirkt sich auf die Umsatzentwicklung aus, da sie zeigt, wie erfolgreich das Unternehmen bei der Einziehung von Forderungen ist. **
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie in der Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle in der Finanzbuchhaltung, da sie die Liquidität des Unternehmens beeinflussen und einen Überblick über offene Rechnungen bieten. Die Kreditorenbuchhaltung hilft dabei, die Zahlungsfristen einzuhalten und die Beziehungen zu Lieferanten zu pflegen, während die Debitorenbuchhaltung sicherstellt, dass offene Forderungen rechtzeitig beglichen werden. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Inwiefern beeinflussen Abschreibungsmethoden die Bilanzierung von betrieblichen Vermögenswerten?
Die Abschreibung von Vermögenswerten verringert den Gewinn in der Gewinn- und Verlustrechnung, da sie als Aufwand verbucht wird. Dadurch wird der steuerpflichtige Gewinn reduziert. Die Wahl der Abschreibungsmethode beeinflusst die Höhe der Abschreibungskosten und somit auch den Wert der betrieblichen Vermögenswerte in der Bilanz. **
Ähnliche Suchbegriffe für HanseLifter-Rollenplattform-für-Minilift
-
HanseLifter MES100-15 Minilift, GE0023716)Einleitung Der manuelle Minilift MES hebt Kartons mit Akten oder Büchern auf eine angenehme Arbeitshöhe für ein rückenschonendes Arbeiten. Eigenschaften • Manueller Handkurbelantrieb des Minilifters, leichtgängig und mühelos zu bedienen\n• Rückhaltesicherung gegen ungewolltes Herabgleiten der Plattform\n• Tragfähigkeit von 100 beim Modell MES100-15 und 200 kg beim Modell MES200-15 hebt der Handwinden-Minilift MES auch schwere Kartons und Materialien (GE0023716)673,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HanseLifter E-MES100-17 Minilift, GE0023002)Einleitung Der elektrische Minilift E-MES von HanseLifter ist ein vielseitig einsetzbarer Helfer im Lager, Einzelhandel oder in Großraumbüros. Eigenschaften • Hervorragenden Manövrierbarkeit für enge Räume\n• Elektronische Höhenveränderung der Plattform\n• Bedienterminal für einfache Handhabung beim Heben und Senken\n• Erhöhte Sicherheit durch ca. eineinhalb Meter Zuleitung und ein integriertes Ladegerät mit Überlastschutz\n• Aufladung an jeder gängigen Steckdose möglich\n• Mit Feststellbremsen an beiden Lenkrollen\n• Leicht laufende Polyurethanrollen sind geräuscharm, abriebfest und besitzen eine gute Bodenhaftung\n• Der Minilift E-MES kann in drei unterschiedlichen Tragfähigkeiten gewählt werden:\n• Der E-MES100 besitzt eine Tragfähigkeit von 100 kg bei einer maximalen Hubhöhe von 1700 mm\n• Der elektrische Minilift E-MES150 hebt Waren bis 150 kg auf eine Höhe von 1500 mm\n• Der E-MES250-16 und der E-MES250-19 heben bis zu 250 kg\n• E-MES250-16 besitzt eine maximale Hubhöhe von 1635 mm und der E-MES250-19 eine maximale Hubhöhe von 1935 mm (GE0023002)1598,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HanseLifter Minilift E-MES150-15 (GE0023003)Einleitung Der elektrische Minilift E-MES von HanseLifter ist ein vielseitig einsetzbarer Helfer im Lager, Einzelhandel oder in Großraumbüros. Eigenschaften • Hervorragenden Manövrierbarkeit für enge Räume\n• Elektronische Höhenveränderung der Plattform\n• Bedienterminal für einfache Handhabung beim Heben und Senken\n• Erhöhte Sicherheit durch ca. eineinhalb Meter Zuleitung und ein integriertes Ladegerät mit Überlastschutz\n• Aufladung an jeder gängigen Steckdose möglich\n• Mit Feststellbremsen an beiden Lenkrollen\n• Leicht laufende Polyurethanrollen sind geräuscharm, abriebfest und besitzen eine gute Bodenhaftung\n• Der Minilift E-MES kann in drei unterschiedlichen Tragfähigkeiten gewählt werden:\n• Der E-MES100 besitzt eine Tragfähigkeit von 100 kg bei einer maximalen Hubhöhe von 1700 mm\n• Der elektrische Minilift E-MES150 hebt Waren bis 150 kg auf eine Höhe von 1500 mm\n• Der E-MES250-16 und der E-MES250-19 heben bis zu 250 kg\n• E-MES250-16 besitzt eine maximale Hubhöhe von 1635 mm und der E-MES250-19 eine maximale Hubhöhe von 1935 mm (GE0023003)1737,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
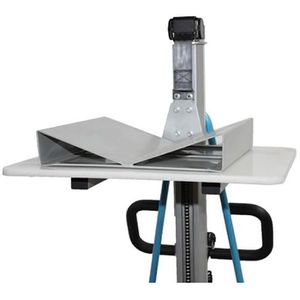
HanseLifter V-Ablageblock EM-VB, 42 x 39cm, für Minilift MES und E-MESPassend für Minilifter E-MES und MES V-förmiger Ablageblock aus pulverbeschichteten Stahl für vielfältige Einsatzmöglichkeiten Einfache Fixierung durch 4 vorhandene Schrauben an Trägeplatte weitere Produktinformationen: Gesamtmaße: (BxHxT) 420 x 80 x 390 mm Gewicht: 7 kg Lieferung direkt ab Werk frei Bordsteinkante! ACHTUNG: Speditionsversand!222,40 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie im Zusammenhang mit der Finanzbuchhaltung eines Unternehmens? Was sind die Hauptaufgaben der Kreditoren- und Debitorenbuchhaltung und wie beeinflussen sie die Liquidität eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle bei der Erfassung und Verwaltung von Zahlungsströmen in der Finanzbuchhaltung. Die Kreditorenbuchhaltung überwacht die Zahlungen an Lieferanten, während die Debitorenbuchhaltung die Einzahlungen von Kunden verfolgt, was sich direkt auf die Liquidität des Unternehmens auswirkt. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.