Domain jahresbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
jahresbuchhaltung.de um.
Sind Sie am Kauf der Domain
jahresbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresbuchhaltung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **


Ähnliche Suchbegriffe für Zimmermann-Jochen-Buchführung-und
Top-Angebote
Produkte zum Begriff Zimmermann-Jochen-Buchführung-und:
-
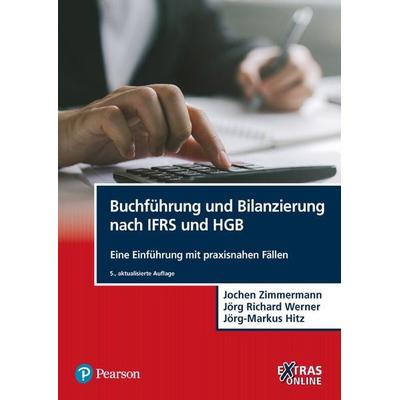
Buchführung und Bilanzierung nach IFRS und HGB, Taschenbuch von Jochen Zimmermann,Jörg Richard Werner,Jörg-Markus Hitz, Pearson Studium ein ImprintBuchführung Und Bilanzierung Nach Ifrs Und Hgb, Taschenbuch Von Jochen Zimmermann,jörg Richard Werner,jörg-markus Hitz, Pearson Studium Ein Imprint Von Pearson Benelux B.v., 978-3-86894-545-4, Seitenanzahl: 35134,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Jochen: Buchführung und Bilanzierung nach IFRS und HGBBuchführung und Bilanzierung nach IFRS und HGB , Kapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemäßer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität, arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media, sowie (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20250730, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Zimmermann, Jochen~Werner, Jörg Richard~Hitz, Jörg-Markus, Auflage: 25005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 351, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Finanz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 170, Höhe: 19, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Prof. Dr. Jochen - Buchführung und Bilanzierung nach IFRS: Mit praxisnahen Fallbeispielen (Pearson Studium - Economic BWL) - Preis vom 28.09.2026 21:19:57 hBinding : Gebundene Ausgabe, Edition : 2., aktualisierte Auflage, Label : Pearson Studium, Publisher : Pearson Studium, medium : Gebundene Ausgabe, numberOfPages : 288, publicationDate : 2011-06-29, authors : Zimmermann, Prof. Dr. Jochen, Werner, Dr. Jörg Richard, Hitz, Prof. Dr. Jörg-Markus, languages : german, ISBN : 386894133915,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
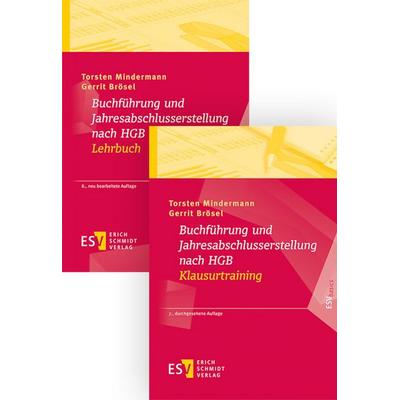
Paket aus den zwei Büchern: - - Buchführung und Jahresabschlusserstellung nach HGB - Lehrbuch und - - Buchführung und Jahresabschlusserstellung nachPaket Aus Den Zwei Büchern: - - Buchführung Und Jahresabschlusserstellung Nach Hgb - Lehrbuch Und - - Buchführung Und Jahresabschlusserstellung Nach Hgb - Klausurtraining, Taschenbuch Von Torsten Mindermann,gerrit Brösel, Erich Schmidt Verlag,...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Cashback in Bezug auf Abschreibung in der Buchführung gebucht?
Cashback wird in der Buchführung als Minderung des Anschaffungswertes des entsprechenden Vermögensgegenstandes behandelt. Es wird also der ursprüngliche Anschaffungswert um den Cashback-Betrag reduziert. Dadurch verringert sich der Wert des Vermögensgegenstandes und entsprechend auch die Abschreibungsbasis für die zukünftigen Abschreibungen. **
-
Wie kann man die Buchführung effizient und ordnungsgemäß organisieren? Was sind die Grundlagen der Buchführung?
Die Buchführung kann effizient und ordnungsgemäß organisiert werden, indem man ein geeignetes Buchhaltungssystem verwendet, regelmäßig Buchungen durchführt und Belege sorgfältig aufbewahrt. Die Grundlagen der Buchführung umfassen das Erfassen von Geschäftsvorfällen, die Führung von Konten und die Erstellung von Abschlüssen wie der Bilanz und der Gewinn- und Verlustrechnung. Es ist wichtig, dass die Buchführung den gesetzlichen Anforderungen entspricht und transparent ist, um die finanzielle Situation des Unternehmens korrekt darzustellen. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Was versteht man unter dem Abschreibungsbetrag und wie beeinflusst er die Buchführung und Bilanzierung eines Unternehmens?
Der Abschreibungsbetrag ist der jährliche Betrag, um den der Wert eines Vermögensgegenstandes aufgrund seiner Nutzung oder Alterung im Laufe der Zeit sinkt. Er wird in der Buchführung als Aufwand verbucht, was zu einer Verringerung des Gewinns und des steuerpflichtigen Einkommens führt. In der Bilanz wird der Abschreibungsbetrag als Wertminderung des Anlagevermögens ausgewiesen, was die Vermögens- und Eigenkapitalpositionen des Unternehmens beeinflusst. **


Wie und was zeichnet die Buchführung aus?
Wie und was zeichnet die Buchführung aus? Die Buchführung ist ein systematisches und strukturiertes Verfahren zur Erfassung, Organisation und Aufzeichnung aller finanziellen Transaktionen eines Unternehmens. Sie dient dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Durch die Buchführung werden alle Einnahmen und Ausgaben dokumentiert, um eine korrekte Gewinnermittlung und Steuerberechnung zu ermöglichen. Zudem ist die Buchführung gesetzlich vorgeschrieben und dient als Grundlage für die Erstellung von Jahresabschlüssen und betriebswirtschaftlichen Auswertungen. Insgesamt trägt die Buchführung maßgeblich zur finanziellen Kontrolle und Planung eines Unternehmens bei. **
Was ist alles aktiv und passiv Buchführung?
Was ist alles aktiv und passiv Buchführung? Die aktive Buchführung bezieht sich auf die Erfassung von Vermögenswerten, wie z.B. Bargeld, Forderungen und Vorräte, sowie von Schulden und Eigenkapital. Die passive Buchführung hingegen bezieht sich auf die Erfassung von Verbindlichkeiten, wie z.B. Kredite und Lieferantenverbindlichkeiten, sowie von Eigenkapital. Zusammen bilden die aktive und passive Buchführung die Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen, um die finanzielle Situation eines Unternehmens zu analysieren. Durch die korrekte Erfassung und Zuordnung von Transaktionen in der Buchführung können Unternehmen ihre finanzielle Leistungsfähigkeit und ihre langfristige Stabilität besser überwachen und steuern. **
Top-Angebote
Produkte zum Begriff Zimmermann-Jochen-Buchführung-und:
-
Buchführung und Bilanzierung nach IFRS und HGB, Fachbücher von Jochen Zimmermann, Jörg-Markus Hitz, Jörg Richard WernerKapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemässer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media sowie die (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchführung und Bilanzierung nach IFRS und HGB, Taschenbuch von Jochen Zimmermann,Jörg Richard Werner,Jörg-Markus Hitz, Pearson Studium ein ImprintBuchführung Und Bilanzierung Nach Ifrs Und Hgb, Taschenbuch Von Jochen Zimmermann,jörg Richard Werner,jörg-markus Hitz, Pearson Studium Ein Imprint Von Pearson Benelux B.v., 978-3-86894-545-4, Seitenanzahl: 35134,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Jochen: Buchführung und Bilanzierung nach IFRS und HGBBuchführung und Bilanzierung nach IFRS und HGB , Kapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemäßer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität, arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media, sowie (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20250730, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Zimmermann, Jochen~Werner, Jörg Richard~Hitz, Jörg-Markus, Auflage: 25005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 351, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Finanz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 170, Höhe: 19, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Wie wird Cashback in Bezug auf Abschreibung in der Buchführung gebucht?
Cashback wird in der Buchführung als Minderung des Anschaffungswertes des entsprechenden Vermögensgegenstandes behandelt. Es wird also der ursprüngliche Anschaffungswert um den Cashback-Betrag reduziert. Dadurch verringert sich der Wert des Vermögensgegenstandes und entsprechend auch die Abschreibungsbasis für die zukünftigen Abschreibungen. **
-
Wie kann man die Buchführung effizient und ordnungsgemäß organisieren? Was sind die Grundlagen der Buchführung?
Die Buchführung kann effizient und ordnungsgemäß organisiert werden, indem man ein geeignetes Buchhaltungssystem verwendet, regelmäßig Buchungen durchführt und Belege sorgfältig aufbewahrt. Die Grundlagen der Buchführung umfassen das Erfassen von Geschäftsvorfällen, die Führung von Konten und die Erstellung von Abschlüssen wie der Bilanz und der Gewinn- und Verlustrechnung. Es ist wichtig, dass die Buchführung den gesetzlichen Anforderungen entspricht und transparent ist, um die finanzielle Situation des Unternehmens korrekt darzustellen. **
Ähnliche Suchbegriffe für Zimmermann-Jochen-Buchführung-und
-
Zimmermann, Prof. Dr. Jochen - Buchführung und Bilanzierung nach IFRS: Mit praxisnahen Fallbeispielen (Pearson Studium - Economic BWL) - Preis vom 28.09.2026 21:19:57 hBinding : Gebundene Ausgabe, Edition : 2., aktualisierte Auflage, Label : Pearson Studium, Publisher : Pearson Studium, medium : Gebundene Ausgabe, numberOfPages : 288, publicationDate : 2011-06-29, authors : Zimmermann, Prof. Dr. Jochen, Werner, Dr. Jörg Richard, Hitz, Prof. Dr. Jörg-Markus, languages : german, ISBN : 386894133915,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paket aus den zwei Büchern: - - Buchführung und Jahresabschlusserstellung nach HGB - Lehrbuch und - - Buchführung und Jahresabschlusserstellung nachPaket Aus Den Zwei Büchern: - - Buchführung Und Jahresabschlusserstellung Nach Hgb - Lehrbuch Und - - Buchführung Und Jahresabschlusserstellung Nach Hgb - Klausurtraining, Taschenbuch Von Torsten Mindermann,gerrit Brösel, Erich Schmidt Verlag,...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchführung und Bilanzierung für Dummies, Sachbücher von Michael Griga, Raymund KrauleidisDas Buch "Buchführung und Bilanzierung für Dummies" in der 9. Auflage bietet eine umfassende und leicht verständliche Einführung in die Finanzbuchhaltung. Es behandelt zentrale Themen wie Inventur, Bilanz und Gewinn- und Verlustrechnung und bringt mit humorvollen Erklärungen und anschaulichen Beispielen frischen Wind in ein oft als trocken empfundenes Fachgebiet. Leser*innen lernen die Bedeutung von Begriffen wie Rückstellung, Abschreibung und Bewertung kennen und erhalten einen Überblick über die relevanten Gesetze in Deutschland, der Schweiz und Österreich. Dieses Buch ist ideal für alle, die sich mit den Grundlagen der Buchführung und Bilanzierung vertraut machen möchten, sei es für den Beruf oder das persönliche Interesse.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Was versteht man unter dem Abschreibungsbetrag und wie beeinflusst er die Buchführung und Bilanzierung eines Unternehmens?
Der Abschreibungsbetrag ist der jährliche Betrag, um den der Wert eines Vermögensgegenstandes aufgrund seiner Nutzung oder Alterung im Laufe der Zeit sinkt. Er wird in der Buchführung als Aufwand verbucht, was zu einer Verringerung des Gewinns und des steuerpflichtigen Einkommens führt. In der Bilanz wird der Abschreibungsbetrag als Wertminderung des Anlagevermögens ausgewiesen, was die Vermögens- und Eigenkapitalpositionen des Unternehmens beeinflusst. **
-
Wie und was zeichnet die Buchführung aus?
Wie und was zeichnet die Buchführung aus? Die Buchführung ist ein systematisches und strukturiertes Verfahren zur Erfassung, Organisation und Aufzeichnung aller finanziellen Transaktionen eines Unternehmens. Sie dient dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Durch die Buchführung werden alle Einnahmen und Ausgaben dokumentiert, um eine korrekte Gewinnermittlung und Steuerberechnung zu ermöglichen. Zudem ist die Buchführung gesetzlich vorgeschrieben und dient als Grundlage für die Erstellung von Jahresabschlüssen und betriebswirtschaftlichen Auswertungen. Insgesamt trägt die Buchführung maßgeblich zur finanziellen Kontrolle und Planung eines Unternehmens bei. **
-
Was ist alles aktiv und passiv Buchführung?
Was ist alles aktiv und passiv Buchführung? Die aktive Buchführung bezieht sich auf die Erfassung von Vermögenswerten, wie z.B. Bargeld, Forderungen und Vorräte, sowie von Schulden und Eigenkapital. Die passive Buchführung hingegen bezieht sich auf die Erfassung von Verbindlichkeiten, wie z.B. Kredite und Lieferantenverbindlichkeiten, sowie von Eigenkapital. Zusammen bilden die aktive und passive Buchführung die Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen, um die finanzielle Situation eines Unternehmens zu analysieren. Durch die korrekte Erfassung und Zuordnung von Transaktionen in der Buchführung können Unternehmen ihre finanzielle Leistungsfähigkeit und ihre langfristige Stabilität besser überwachen und steuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.