Domain jahresbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
jahresbuchhaltung.de um.
Sind Sie am Kauf der Domain
jahresbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresbuchhaltung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Auswirkungen haben sie auf die Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten, die ein Unternehmen gegenüber Lieferanten hat, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden behandelt. Die Kreditorenbuchhaltung beeinflusst die Liquidität des Unternehmens, da offene Rechnungen pünktlich beglichen werden müssen. Die Debitorenbuchhaltung wirkt sich auf die Umsatzentwicklung aus, da sie zeigt, wie erfolgreich das Unternehmen bei der Einziehung von Forderungen ist. **
Ähnliche Suchbegriffe für Elektron-Syntakt
Top-Angebote
Produkte zum Begriff Elektron-Syntakt:
-
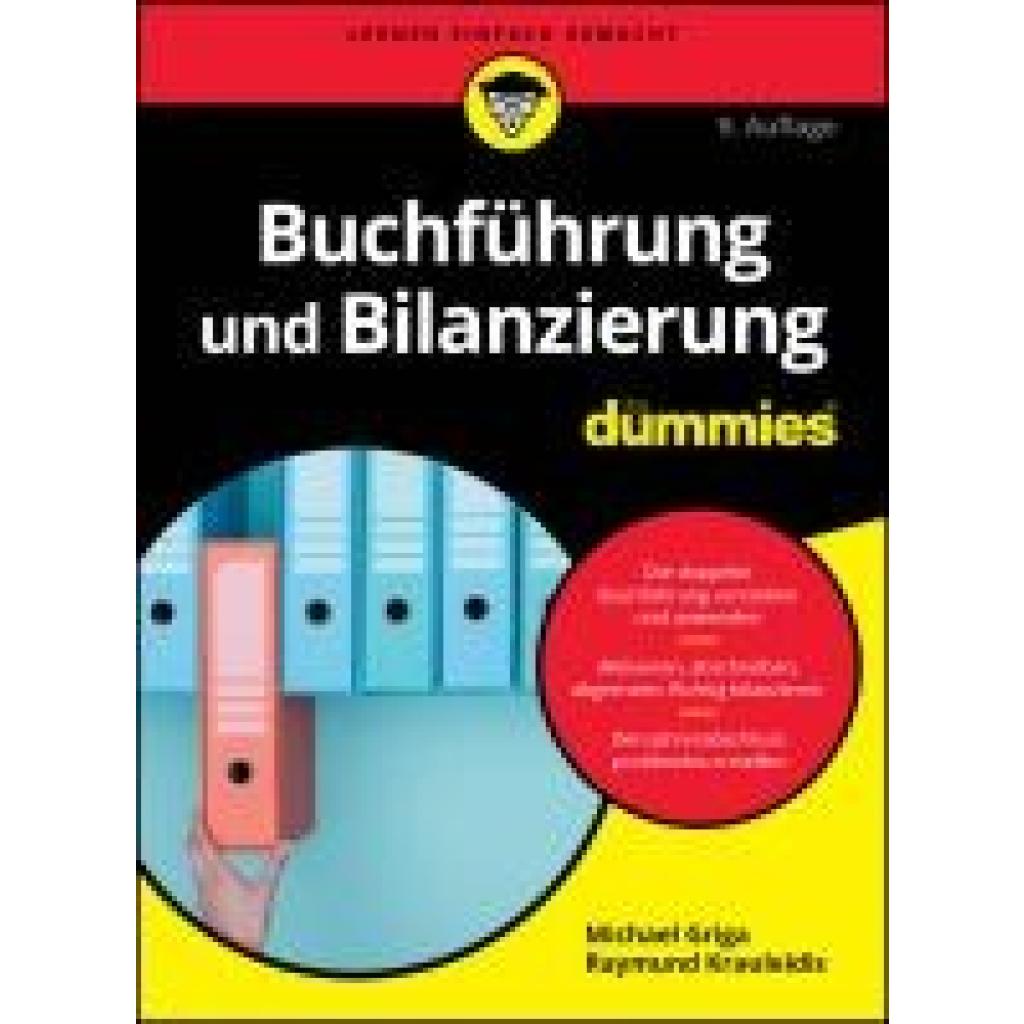
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie in der Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle in der Finanzbuchhaltung, da sie die Liquidität des Unternehmens beeinflussen und einen Überblick über offene Rechnungen bieten. Die Kreditorenbuchhaltung hilft dabei, die Zahlungsfristen einzuhalten und die Beziehungen zu Lieferanten zu pflegen, während die Debitorenbuchhaltung sicherstellt, dass offene Forderungen rechtzeitig beglichen werden. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Inwiefern beeinflussen Abschreibungsmethoden die Bilanzierung von betrieblichen Vermögenswerten?
Die Abschreibung von Vermögenswerten verringert den Gewinn in der Gewinn- und Verlustrechnung, da sie als Aufwand verbucht wird. Dadurch wird der steuerpflichtige Gewinn reduziert. Die Wahl der Abschreibungsmethode beeinflusst die Höhe der Abschreibungskosten und somit auch den Wert der betrieblichen Vermögenswerte in der Bilanz. **
-
Warum steigt die ionisierungsenergie bei einem Atom von Elektron zu Elektron?
Die Ionisierungsenergie steigt bei einem Atom von Elektron zu Elektron, da mit jedem entfernten Elektron die verbleibenden Elektronen stärker an den positiv geladenen Atomkern gebunden sind. Dadurch nimmt die Anziehungskraft zwischen den verbleibenden Elektronen und dem Kern zu, was es schwieriger macht, ein weiteres Elektron zu entfernen. Dies führt dazu, dass mehr Energie benötigt wird, um das nächste Elektron zu ionisieren. Somit steigt die Ionisierungsenergie mit zunehmender Anzahl an entfernten Elektronen. **
-
Was ist ein Elektron?
Ein Elektron ist ein elementares Teilchen, das negativ geladen ist und einen fundamentalen Bestandteil von Atomen bildet. Es trägt eine elementare Ladung von -1 und umkreist den Atomkern in bestimmten Energiezuständen oder Orbitalen. Elektronen sind für die chemischen Eigenschaften eines Elements entscheidend, da sie an chemischen Reaktionen beteiligt sind und Bindungen zwischen Atomen bilden können. Sie sind auch für die elektrischen Eigenschaften von Materialien verantwortlich, da sie sich unter dem Einfluss eines elektrischen Feldes bewegen können. In der Quantenphysik werden Elektronen als Wellen-Teilchen-Dualismus betrachtet, was bedeutet, dass sie sowohl Eigenschaften von Teilchen als auch von Wellen aufweisen. **


Wie entsteht ein Elektron?
Ein Elektron entsteht durch den Prozess der Elektronenpaarbildung, bei dem ein Photon in ein Elektron und ein Positron umgewandelt wird. Dies kann in Teilchenbeschleunigern oder bei der Annihilation von Teilchen-Antiteilchen-Paaren beobachtet werden. Elektronen können auch durch den Zerfall von instabilen Atomkernen entstehen, wobei ein Neutron in ein Proton, ein Elektron und ein Antineutrino zerfällt. In der frühen Phase des Universums entstanden Elektronen während der Rekombination von Protonen und Elektronen, die zu neutralen Wasserstoffatomen führte. Elektronen sind grundlegende Bausteine der Materie und spielen eine entscheidende Rolle in der Physik und Chemie. **
Woher stammt das Elektron?
Das Elektron ist eine elementare Teilchenkomponente des Atoms und gehört zur Familie der Leptonen. Es wird angenommen, dass Elektronen während des Urknalls entstanden sind. Sie sind überall im Universum vorhanden und können in verschiedenen physikalischen Prozessen erzeugt werden. **
Top-Angebote
Produkte zum Begriff Elektron-Syntakt:
-
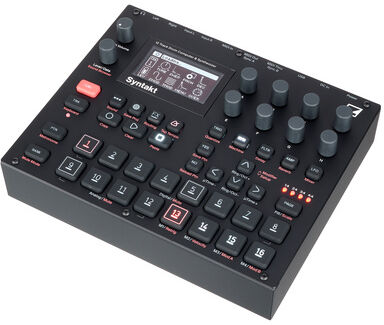
Elektron SyntaktElektron Syntakt; 12 Track Drumcomputer und Synthesizer; 8 digitale Tracks: 10 wählbare Machines, digital overdrive, digital multimode filter, digital base-widthfilter und 2x LFO pro Track; 3 Analog Drum Tracks: 15 wählbare Machines, analog overdrive, analog multimode filter und 2 LFOs pro Track; 1 Analog Cymbal Track: 12 wählbare Machines, analog overdrive, analog multimode filter und 2 LFOs pro Track; Jeder der 12 Tracks kann als MIDI Track verwendet werden; vier ausdrucksstarke Modifier; zusätzlicher FX Track mit Delay, Reverb, analog Distortion usw.; Keyboard Mode mit 36 verschiedenen Skalen; Sequencer: 64 Steps pro Pattern und Spur, individuelle Patternlänge pro Spur, einstellbarer Clock-Teiler pro Spur, Parameter locks und Retrig; MIDI In/Out/Thru; 2x 6,3 mm Klinkeneingang; 2 6,3 mm Klinkenausgang; 6,3 mm Kopfhörerausgang; Abmessungen (B x T x H): 215 x 176 x 63 mm; Gewicht: 1,53 kg929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
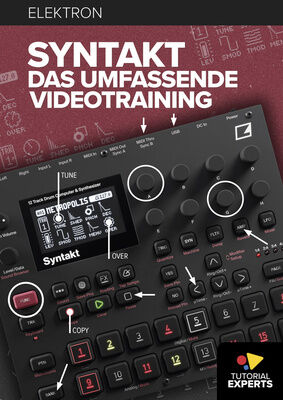
Tutorial Experts Elektron Syntakt VideotrainingTutorial Experts Elektron Syntakt Videotraining (ESD); Videotraining; Videolernkurs für PC, Mac und Tablet; Dauer: ca. 13 Stunden; Auflösung: Full-HD; Sprache: Deutsch; Merkmale: Schnellstart-Kapitel, Grundlegende Funktionen Synthesizer und MIDI, Dateistruktur verstehen, Firmware Update und Backup mit Elektron Transfer, Einstellungen von A bis Z, alle 35 Machines im Detail erklärt, Einspielmöglichkeiten, Quantisierung, Microtiming und Swing, Arbeiten mit Sound- Parameter- und Trigless-Locks, Variieren von Pattern, Polyrhythmen und Trig Conditions, Anwendung von Effekten sowie FX Track, Performance-Techniken, Song-Arrangement in Echtzeit, Audio/MIDI-Routing sowie externe Klangerzeuger via MIDI einbinden55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Auswirkungen haben sie auf die Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten, die ein Unternehmen gegenüber Lieferanten hat, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden behandelt. Die Kreditorenbuchhaltung beeinflusst die Liquidität des Unternehmens, da offene Rechnungen pünktlich beglichen werden müssen. Die Debitorenbuchhaltung wirkt sich auf die Umsatzentwicklung aus, da sie zeigt, wie erfolgreich das Unternehmen bei der Einziehung von Forderungen ist. **
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie in der Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle in der Finanzbuchhaltung, da sie die Liquidität des Unternehmens beeinflussen und einen Überblick über offene Rechnungen bieten. Die Kreditorenbuchhaltung hilft dabei, die Zahlungsfristen einzuhalten und die Beziehungen zu Lieferanten zu pflegen, während die Debitorenbuchhaltung sicherstellt, dass offene Forderungen rechtzeitig beglichen werden. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Inwiefern beeinflussen Abschreibungsmethoden die Bilanzierung von betrieblichen Vermögenswerten?
Die Abschreibung von Vermögenswerten verringert den Gewinn in der Gewinn- und Verlustrechnung, da sie als Aufwand verbucht wird. Dadurch wird der steuerpflichtige Gewinn reduziert. Die Wahl der Abschreibungsmethode beeinflusst die Höhe der Abschreibungskosten und somit auch den Wert der betrieblichen Vermögenswerte in der Bilanz. **
Ähnliche Suchbegriffe für Elektron-Syntakt
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum steigt die ionisierungsenergie bei einem Atom von Elektron zu Elektron?
Die Ionisierungsenergie steigt bei einem Atom von Elektron zu Elektron, da mit jedem entfernten Elektron die verbleibenden Elektronen stärker an den positiv geladenen Atomkern gebunden sind. Dadurch nimmt die Anziehungskraft zwischen den verbleibenden Elektronen und dem Kern zu, was es schwieriger macht, ein weiteres Elektron zu entfernen. Dies führt dazu, dass mehr Energie benötigt wird, um das nächste Elektron zu ionisieren. Somit steigt die Ionisierungsenergie mit zunehmender Anzahl an entfernten Elektronen. **
-
Was ist ein Elektron?
Ein Elektron ist ein elementares Teilchen, das negativ geladen ist und einen fundamentalen Bestandteil von Atomen bildet. Es trägt eine elementare Ladung von -1 und umkreist den Atomkern in bestimmten Energiezuständen oder Orbitalen. Elektronen sind für die chemischen Eigenschaften eines Elements entscheidend, da sie an chemischen Reaktionen beteiligt sind und Bindungen zwischen Atomen bilden können. Sie sind auch für die elektrischen Eigenschaften von Materialien verantwortlich, da sie sich unter dem Einfluss eines elektrischen Feldes bewegen können. In der Quantenphysik werden Elektronen als Wellen-Teilchen-Dualismus betrachtet, was bedeutet, dass sie sowohl Eigenschaften von Teilchen als auch von Wellen aufweisen. **
-
Wie entsteht ein Elektron?
Ein Elektron entsteht durch den Prozess der Elektronenpaarbildung, bei dem ein Photon in ein Elektron und ein Positron umgewandelt wird. Dies kann in Teilchenbeschleunigern oder bei der Annihilation von Teilchen-Antiteilchen-Paaren beobachtet werden. Elektronen können auch durch den Zerfall von instabilen Atomkernen entstehen, wobei ein Neutron in ein Proton, ein Elektron und ein Antineutrino zerfällt. In der frühen Phase des Universums entstanden Elektronen während der Rekombination von Protonen und Elektronen, die zu neutralen Wasserstoffatomen führte. Elektronen sind grundlegende Bausteine der Materie und spielen eine entscheidende Rolle in der Physik und Chemie. **
-
Woher stammt das Elektron?
Das Elektron ist eine elementare Teilchenkomponente des Atoms und gehört zur Familie der Leptonen. Es wird angenommen, dass Elektronen während des Urknalls entstanden sind. Sie sind überall im Universum vorhanden und können in verschiedenen physikalischen Prozessen erzeugt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.