Domain jahresbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
jahresbuchhaltung.de um.
Sind Sie am Kauf der Domain
jahresbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresbuchhaltung.de kaufen?
Wie ist eine Gewinn und Verlustrechnung GuV aufgebaut?
Eine Gewinn- und Verlustrechnung (GuV) ist in der Regel in drei Hauptbereiche unterteilt: Umsatzerlöse, Betriebliche Aufwendungen und Finanzergebnis. Die Umsatzerlöse zeigen die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen an. Die betrieblichen Aufwendungen umfassen alle Kosten, die im Zusammenhang mit der Produktion oder dem Vertrieb der Produkte oder Dienstleistungen entstehen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Das Finanzergebnis beinhaltet Einnahmen und Ausgaben, die nicht unmittelbar mit dem operativen Geschäft zusammenhängen, wie z.B. Zinserträge oder Zinsaufwendungen. Am Ende der GuV wird der Gewinn oder Verlust ausgewiesen, der sich aus der Differenz zwischen den Umsatzerlösen und den betrieblichen Aufwendungen ergibt. **
Wie lauten die Buchungssätze für die Gewinn- und Verlustrechnung (GuV)?
Die Buchungssätze für die Gewinn- und Verlustrechnung (GuV) variieren je nach den spezifischen Geschäftsvorgängen eines Unternehmens. Grundsätzlich werden jedoch Einnahmen und Erträge auf der Habenseite und Ausgaben und Aufwendungen auf der Sollseite verbucht. Am Ende des Geschäftsjahres wird der Gewinn oder Verlust auf das Eigenkapital übertragen. **


Ähnliche Suchbegriffe für Guv
Top-Angebote
Produkte zum Begriff Guv:
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man den Materialaufwand in der Gewinn- und Verlustrechnung (GuV)?
Der Materialaufwand in der Gewinn- und Verlustrechnung (GuV) wird berechnet, indem die Kosten für den Einkauf oder die Herstellung von Materialien während eines bestimmten Zeitraums erfasst werden. Dazu gehören unter anderem die Kosten für Rohstoffe, Halbfertigprodukte und Verbrauchsmaterialien. Der Materialaufwand wird in der GuV als Teil der betrieblichen Aufwendungen ausgewiesen. **
-
Wird die Umsatzsteuer in GuV gebucht?
Wird die Umsatzsteuer in GuV gebucht? Die Umsatzsteuer wird in der Gewinn- und Verlustrechnung (GuV) nicht als eigene Position ausgewiesen, da sie lediglich ein durchlaufender Posten ist. Sie wird vielmehr in der Buchhaltung erfasst, um sie anschließend an das Finanzamt abzuführen. In der GuV werden jedoch die Umsatzerlöse ohne Umsatzsteuer ausgewiesen, da diese nicht zum eigentlichen Gewinn des Unternehmens zählen. Die Umsatzsteuer wird in der Umsatzsteuervoranmeldung und -erklärung separat ausgewiesen und an das Finanzamt abgeführt. **
-
Warum ist auf dieser Gewinn- und Verlustrechnung (GuV) dieses Unternehmens kein Jahresüberschuss zu sehen? (Siehe Foto)
Es ist schwierig, eine genaue Antwort zu geben, ohne das Foto der Gewinn- und Verlustrechnung zu sehen. Es gibt jedoch einige mögliche Gründe, warum kein Jahresüberschuss angezeigt wird. Möglicherweise hat das Unternehmen im betreffenden Zeitraum Verluste erlitten oder es wurden keine Gewinne erzielt. Es könnte auch sein, dass der Jahresüberschuss in einer anderen Position auf der Gewinn- und Verlustrechnung ausgewiesen wird. **
-
Wo steht der Gewinn in der GuV?
Der Gewinn steht in der Gewinn- und Verlustrechnung (GuV) eines Unternehmens. Die GuV ist ein Bestandteil des Jahresabschlusses und zeigt die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum auf. Der Gewinn wird am Ende der GuV berechnet, indem die Erträge den Aufwendungen gegenübergestellt werden. Ein positives Ergebnis bedeutet, dass das Unternehmen einen Gewinn erzielt hat, während ein negatives Ergebnis auf einen Verlust hinweist. Der Gewinn in der GuV ist somit ein wichtiger Indikator für die finanzielle Performance eines Unternehmens. **
Ist "guv" ein Gewinn oder ein Verlust?
"GUV" steht für Gewinn- und Verlustrechnung und ist eine betriebswirtschaftliche Kennzahl, die den Gewinn oder Verlust eines Unternehmens in einem bestimmten Zeitraum ausweist. Ob es sich um einen Gewinn oder Verlust handelt, hängt von den Einnahmen und Ausgaben des Unternehmens ab. Ein positives GUV zeigt einen Gewinn an, während ein negatives GUV auf einen Verlust hinweist. **
Bucht man die Umsatzsteuer in GUV oder SBK?
Die Umsatzsteuer wird in der Regel in der GuV (Gewinn- und Verlustrechnung) erfasst. Sie wird als Aufwand oder Ertrag verbucht, abhängig davon, ob man Vorsteuer geltend machen kann oder ob man Umsatzsteuer an das Finanzamt abführen muss. In der SBK (Sachbilanz) werden hingegen die Vermögens- und Schuldenpositionen eines Unternehmens erfasst. **
Top-Angebote
Produkte zum Begriff Guv:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie ist eine Gewinn und Verlustrechnung GuV aufgebaut?
Eine Gewinn- und Verlustrechnung (GuV) ist in der Regel in drei Hauptbereiche unterteilt: Umsatzerlöse, Betriebliche Aufwendungen und Finanzergebnis. Die Umsatzerlöse zeigen die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen an. Die betrieblichen Aufwendungen umfassen alle Kosten, die im Zusammenhang mit der Produktion oder dem Vertrieb der Produkte oder Dienstleistungen entstehen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Das Finanzergebnis beinhaltet Einnahmen und Ausgaben, die nicht unmittelbar mit dem operativen Geschäft zusammenhängen, wie z.B. Zinserträge oder Zinsaufwendungen. Am Ende der GuV wird der Gewinn oder Verlust ausgewiesen, der sich aus der Differenz zwischen den Umsatzerlösen und den betrieblichen Aufwendungen ergibt. **
-
Wie lauten die Buchungssätze für die Gewinn- und Verlustrechnung (GuV)?
Die Buchungssätze für die Gewinn- und Verlustrechnung (GuV) variieren je nach den spezifischen Geschäftsvorgängen eines Unternehmens. Grundsätzlich werden jedoch Einnahmen und Erträge auf der Habenseite und Ausgaben und Aufwendungen auf der Sollseite verbucht. Am Ende des Geschäftsjahres wird der Gewinn oder Verlust auf das Eigenkapital übertragen. **
-
Wie berechnet man den Materialaufwand in der Gewinn- und Verlustrechnung (GuV)?
Der Materialaufwand in der Gewinn- und Verlustrechnung (GuV) wird berechnet, indem die Kosten für den Einkauf oder die Herstellung von Materialien während eines bestimmten Zeitraums erfasst werden. Dazu gehören unter anderem die Kosten für Rohstoffe, Halbfertigprodukte und Verbrauchsmaterialien. Der Materialaufwand wird in der GuV als Teil der betrieblichen Aufwendungen ausgewiesen. **
-
Wird die Umsatzsteuer in GuV gebucht?
Wird die Umsatzsteuer in GuV gebucht? Die Umsatzsteuer wird in der Gewinn- und Verlustrechnung (GuV) nicht als eigene Position ausgewiesen, da sie lediglich ein durchlaufender Posten ist. Sie wird vielmehr in der Buchhaltung erfasst, um sie anschließend an das Finanzamt abzuführen. In der GuV werden jedoch die Umsatzerlöse ohne Umsatzsteuer ausgewiesen, da diese nicht zum eigentlichen Gewinn des Unternehmens zählen. Die Umsatzsteuer wird in der Umsatzsteuervoranmeldung und -erklärung separat ausgewiesen und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Guv
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die neue Bilanzierung von Leasingverhältnissen nach IFRS 16. Auswirkungen auf GuV, Bilanz und wesentliche Kennzahlen, Taschenbuch von Moritz Reck,Die Neue Bilanzierung Von Leasingverhältnissen Nach Ifrs 16. Auswirkungen Auf Guv, Bilanz Und Wesentliche Kennzahlen, Taschenbuch Von Moritz Reck, Grin, 978-3-668-45514-6, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
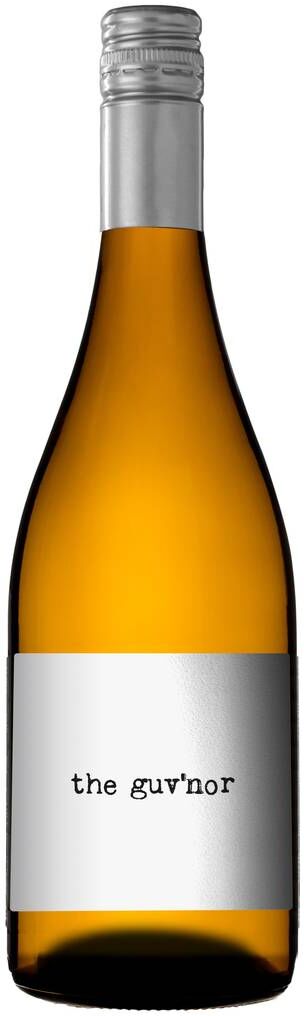
The Guv´Nor Blanco Felix Solis<h2>The Guv´Nor Blanco – Spanische Weißwein-Exzellenz aus Verdejo, Sauvignon Blanc & Chardonnay</h2> <p> Mit The Guv´Nor Blanco kreiert Kellerei Felix Solis einen ausdrucksstarken Weißwein aus Spanien, der die Frische der Rebsorten Verdejo, Sauvignon Blanc und Chardonnay meisterhaft vereint. Die Trauben stammen aus ausgewählten Lagen renommierter Weinberge – tiefgründige Böden und die sorgfältige Handlese prägen den Charakter. Durch gezielte, kühle Vergärung bleiben die fruchtigen Aromen nach tropischen Früchten, Zitrus und floralen Anklängen brillant erhalten. Das Terroir sorgt für eine filigrane Mineralität, die harmonisch mit der vitalen Säurestruktur zusammenspielt und dem Wein Komplexität sowie einen lang nachhallenden Abgang verleiht. </p> <ul> <li><strong>Kellerei:</strong> Felix Solis</li> <li><strong>Herkunft:</strong> Spanien</li> <li><strong>Rebsorten:</strong> Verdejo, Sauvignon Blanc, Chardonnay</li> <li><strong>Farbe:</strong> Helles, klares Strohgelb</li> <li><strong>Alkoholgehalt:</strong> 12.5 Prozent Volumen</li> <li><strong>Stil:</strong> Frisch, fruchtbetont, harmonisch, lang im Abgang</li> </ul> <h3>Genuss-Tipp</h3> <p> Am besten genießen Sie The Guv´Nor Blanco gut gekühlt. Er begleitet ideal als Aperitif, zu Pasta, Paella, Tapas, gegrilltem Fisch, geräuchertem Schinken oder Käse. Perfekte Serviertemperatur: 8–10 Grad Celsius. </p> Allergene:enthält Sulfite5,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Warum ist auf dieser Gewinn- und Verlustrechnung (GuV) dieses Unternehmens kein Jahresüberschuss zu sehen? (Siehe Foto)
Es ist schwierig, eine genaue Antwort zu geben, ohne das Foto der Gewinn- und Verlustrechnung zu sehen. Es gibt jedoch einige mögliche Gründe, warum kein Jahresüberschuss angezeigt wird. Möglicherweise hat das Unternehmen im betreffenden Zeitraum Verluste erlitten oder es wurden keine Gewinne erzielt. Es könnte auch sein, dass der Jahresüberschuss in einer anderen Position auf der Gewinn- und Verlustrechnung ausgewiesen wird. **
-
Wo steht der Gewinn in der GuV?
Der Gewinn steht in der Gewinn- und Verlustrechnung (GuV) eines Unternehmens. Die GuV ist ein Bestandteil des Jahresabschlusses und zeigt die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum auf. Der Gewinn wird am Ende der GuV berechnet, indem die Erträge den Aufwendungen gegenübergestellt werden. Ein positives Ergebnis bedeutet, dass das Unternehmen einen Gewinn erzielt hat, während ein negatives Ergebnis auf einen Verlust hinweist. Der Gewinn in der GuV ist somit ein wichtiger Indikator für die finanzielle Performance eines Unternehmens. **
-
Ist "guv" ein Gewinn oder ein Verlust?
"GUV" steht für Gewinn- und Verlustrechnung und ist eine betriebswirtschaftliche Kennzahl, die den Gewinn oder Verlust eines Unternehmens in einem bestimmten Zeitraum ausweist. Ob es sich um einen Gewinn oder Verlust handelt, hängt von den Einnahmen und Ausgaben des Unternehmens ab. Ein positives GUV zeigt einen Gewinn an, während ein negatives GUV auf einen Verlust hinweist. **
-
Bucht man die Umsatzsteuer in GUV oder SBK?
Die Umsatzsteuer wird in der Regel in der GuV (Gewinn- und Verlustrechnung) erfasst. Sie wird als Aufwand oder Ertrag verbucht, abhängig davon, ob man Vorsteuer geltend machen kann oder ob man Umsatzsteuer an das Finanzamt abführen muss. In der SBK (Sachbilanz) werden hingegen die Vermögens- und Schuldenpositionen eines Unternehmens erfasst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.