Domain jahresbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
jahresbuchhaltung.de um.
Sind Sie am Kauf der Domain
jahresbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresbuchhaltung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Auswirkungen haben sie auf die Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten, die ein Unternehmen gegenüber Lieferanten hat, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden behandelt. Die Kreditorenbuchhaltung beeinflusst die Liquidität des Unternehmens, da offene Rechnungen pünktlich beglichen werden müssen. Die Debitorenbuchhaltung wirkt sich auf die Umsatzentwicklung aus, da sie zeigt, wie erfolgreich das Unternehmen bei der Einziehung von Forderungen ist. **

Ähnliche Suchbegriffe für NATO-Truppenstatut-und-Zusatzvereinbarungen-Fachbücher
Top-Angebote
Produkte zum Begriff NATO-Truppenstatut-und-Zusatzvereinbarungen-Fachbücher:
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Jochen: Buchführung und Bilanzierung nach IFRS und HGBBuchführung und Bilanzierung nach IFRS und HGB , Kapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemäßer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität, arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media, sowie (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20250730, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Zimmermann, Jochen~Werner, Jörg Richard~Hitz, Jörg-Markus, Auflage: 25005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 351, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Finanz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 170, Höhe: 19, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz zu dem Abkommen vom 18. März 1993 zur Änderung des Zusatzabkommens zum NATO-Truppenstatut und zu weiteren Übereinkünften, Taschenbuch vonGesetz Zu Dem Abkommen Vom 18. März 1993 Zur Änderung Des Zusatzabkommens Zum Nato-truppenstatut Und Zu Weiteren Übereinkünften, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2544-1, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz zur Änderung des Gesetzes zum NATO-Truppenstatut und anderer Gesetze, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0605-1Gesetz Zur Änderung Des Gesetzes Zum Nato-truppenstatut Und Anderer Gesetze, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0605-1, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie in der Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle in der Finanzbuchhaltung, da sie die Liquidität des Unternehmens beeinflussen und einen Überblick über offene Rechnungen bieten. Die Kreditorenbuchhaltung hilft dabei, die Zahlungsfristen einzuhalten und die Beziehungen zu Lieferanten zu pflegen, während die Debitorenbuchhaltung sicherstellt, dass offene Forderungen rechtzeitig beglichen werden. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Inwiefern beeinflussen Abschreibungsmethoden die Bilanzierung von betrieblichen Vermögenswerten?
Die Abschreibung von Vermögenswerten verringert den Gewinn in der Gewinn- und Verlustrechnung, da sie als Aufwand verbucht wird. Dadurch wird der steuerpflichtige Gewinn reduziert. Die Wahl der Abschreibungsmethode beeinflusst die Höhe der Abschreibungskosten und somit auch den Wert der betrieblichen Vermögenswerte in der Bilanz. **
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie im Zusammenhang mit der Finanzbuchhaltung eines Unternehmens? Was sind die Hauptaufgaben der Kreditoren- und Debitorenbuchhaltung und wie beeinflussen sie die Liquidität eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle bei der Erfassung und Verwaltung von Zahlungsströmen in der Finanzbuchhaltung. Die Kreditorenbuchhaltung überwacht die Zahlungen an Lieferanten, während die Debitorenbuchhaltung die Einzahlungen von Kunden verfolgt, was sich direkt auf die Liquidität des Unternehmens auswirkt. **
-
Warum nennt sich die NATO NATO?
Die NATO, die North Atlantic Treaty Organization, nennt sich so, weil sie als militärisches Bündnis gegründet wurde, um die Sicherheit und Verteidigung der Länder in Nordamerika und Europa zu gewährleisten. Der Name reflektiert die geografische Lage der Gründungsmitglieder, die sich hauptsächlich im nordatlantischen Raum befinden. Durch die Benennung als NATO wird auch die Absicht betont, die Zusammenarbeit und den Schutz der Mitgliedsländer im Nordatlantik zu stärken. Der Name dient auch dazu, die Identität und den Zweck der Organisation klar zu kennzeichnen und ihre Ziele im Hinblick auf die Sicherheit und Stabilität in der Region zu verdeutlichen. Letztendlich soll die Bezeichnung NATO die Verbundenheit und Zusammenarbeit der Mitgliedsländer unterstreichen, um gemeinsame Sicherheitsinteressen zu verfolgen. **


Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff NATO-Truppenstatut-und-Zusatzvereinbarungen-Fachbücher:
-
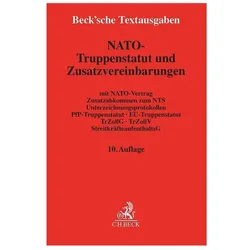
NATO-Truppenstatut und Zusatzvereinbarungen, FachbücherZum Werk Diese bewährte Textausgabe dokumentiert das Recht, das für den Aufenthalt ausländischer Truppen in Deutschland und für den Aufenthalt deutscher Truppen im Ausland gilt. Viele Regelungen betreffen auch zivile Beschäftigte sowie Angehörige von Soldatinnen und Soldaten. Dabei geht es nicht nur um militärische Aspekte, sondern auch um Fragen des Bau- und Umweltrechts, der internationalen Gerichtszuständigkeit in Zivil- und Strafsachen, der strafprozessualen Garantien, der Staatshaftung, der Streitbeilegung, des Zoll- und Abgabenrechts, des Verkehrs- und Haftpflichtrechts, des Personenstandsrechts sowie auch der sozialen Sicherheit und Fürsorge. Aus dem Inhalt NATO-Vertrag, NATO-Truppenstatut (NTS) und Zusatzabkommen (ZANTS); bilaterale Abkommen, z.B. über Direktbeschaffungen und über die Rechtsstellung von Urlaubern; Truppenzollgesetz und Truppenzollverordnung; Streitkräfteaufenthaltsgesetz (SkAufG); Übereinkommen zwischen den NATO-Vertragsstaaten und anderen an der Partnerschaft für den Frieden teilnehmenden Staaten über die Rechtsstellung ihrer Truppen (PfP-Truppenstatut) mit Zusatzprotokoll; Übereinkommen zwischen den EU-Mitgliedstaaten über die Rechtsstellung des Militär- und Zivilpersonals, der Hauptquartiere und Truppen, die zu EU-Organen und für Aufgaben der GASP zur Verfügung gestellt werden (EU-Truppenstatut). Eine redaktionelle Einführung sowie ein Sachverzeichnis tragen zum Gebrauchswert des Bandes bei. Zur Neuauflage Die 10. Auflage berücksichtigt u.a. den Beitritt weiterer Staaten zur NATO, zum NTS und zu dem Zusatzabkommen (ZANTS), den erweiterten Geltungsbereich des PfP-Truppenstatuts, Änderungen des TruppenzollG und der TruppenzollV sowie das Inkrafttreten des EU-Truppenstatuts. Vorteile auf einen Blick fundierte Einführung, praxisgerechte Zusammenstellung, authentische Texte Zielgruppe Für Rechtsanwältinnen und Rechtsanwälte, mit Stationierungsfragen und Zollrecht befasste Bundes- und Landesbehörden, Rechtsberaterinnen und Rechtsberater der Bundeswehr.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Jochen: Buchführung und Bilanzierung nach IFRS und HGBBuchführung und Bilanzierung nach IFRS und HGB , Kapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemäßer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität, arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media, sowie (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20250730, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Zimmermann, Jochen~Werner, Jörg Richard~Hitz, Jörg-Markus, Auflage: 25005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 351, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Finanz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 170, Höhe: 19, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Auswirkungen haben sie auf die Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten, die ein Unternehmen gegenüber Lieferanten hat, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden behandelt. Die Kreditorenbuchhaltung beeinflusst die Liquidität des Unternehmens, da offene Rechnungen pünktlich beglichen werden müssen. Die Debitorenbuchhaltung wirkt sich auf die Umsatzentwicklung aus, da sie zeigt, wie erfolgreich das Unternehmen bei der Einziehung von Forderungen ist. **
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie in der Finanzbuchhaltung eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle in der Finanzbuchhaltung, da sie die Liquidität des Unternehmens beeinflussen und einen Überblick über offene Rechnungen bieten. Die Kreditorenbuchhaltung hilft dabei, die Zahlungsfristen einzuhalten und die Beziehungen zu Lieferanten zu pflegen, während die Debitorenbuchhaltung sicherstellt, dass offene Forderungen rechtzeitig beglichen werden. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Inwiefern beeinflussen Abschreibungsmethoden die Bilanzierung von betrieblichen Vermögenswerten?
Die Abschreibung von Vermögenswerten verringert den Gewinn in der Gewinn- und Verlustrechnung, da sie als Aufwand verbucht wird. Dadurch wird der steuerpflichtige Gewinn reduziert. Die Wahl der Abschreibungsmethode beeinflusst die Höhe der Abschreibungskosten und somit auch den Wert der betrieblichen Vermögenswerte in der Bilanz. **
Ähnliche Suchbegriffe für NATO-Truppenstatut-und-Zusatzvereinbarungen-Fachbücher
-
Gesetz zu dem Abkommen vom 18. März 1993 zur Änderung des Zusatzabkommens zum NATO-Truppenstatut und zu weiteren Übereinkünften, Taschenbuch vonGesetz Zu Dem Abkommen Vom 18. März 1993 Zur Änderung Des Zusatzabkommens Zum Nato-truppenstatut Und Zu Weiteren Übereinkünften, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2544-1, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz zur Änderung des Gesetzes zum NATO-Truppenstatut und anderer Gesetze, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0605-1Gesetz Zur Änderung Des Gesetzes Zum Nato-truppenstatut Und Anderer Gesetze, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0605-1, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchführung und Bilanzierung, Fachbücher von Matthias Schmidt, Peer Schmidt, Benjamin R. AuerNotwendige Grundkenntnisse der Buchführung und Bilanzierung werden durchgehend anhand von Anwendungsfällen und deren buchhalterischer Erfassung vermittelt, unter spezieller Verwendung des Industriekontenrahmens. Das Buch eignet sich sowohl zur Vorlesungsnachbereitung als auch zum autodidaktischen Lernen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich Kreditoren- und Debitorenbuchhaltung und welche Rolle spielen sie im Zusammenhang mit der Finanzbuchhaltung eines Unternehmens? Was sind die Hauptaufgaben der Kreditoren- und Debitorenbuchhaltung und wie beeinflussen sie die Liquidität eines Unternehmens?
Die Kreditorenbuchhaltung befasst sich mit den Verbindlichkeiten eines Unternehmens gegenüber Lieferanten, während die Debitorenbuchhaltung die Forderungen gegenüber Kunden verwaltet. Beide spielen eine wichtige Rolle bei der Erfassung und Verwaltung von Zahlungsströmen in der Finanzbuchhaltung. Die Kreditorenbuchhaltung überwacht die Zahlungen an Lieferanten, während die Debitorenbuchhaltung die Einzahlungen von Kunden verfolgt, was sich direkt auf die Liquidität des Unternehmens auswirkt. **
-
Warum nennt sich die NATO NATO?
Die NATO, die North Atlantic Treaty Organization, nennt sich so, weil sie als militärisches Bündnis gegründet wurde, um die Sicherheit und Verteidigung der Länder in Nordamerika und Europa zu gewährleisten. Der Name reflektiert die geografische Lage der Gründungsmitglieder, die sich hauptsächlich im nordatlantischen Raum befinden. Durch die Benennung als NATO wird auch die Absicht betont, die Zusammenarbeit und den Schutz der Mitgliedsländer im Nordatlantik zu stärken. Der Name dient auch dazu, die Identität und den Zweck der Organisation klar zu kennzeichnen und ihre Ziele im Hinblick auf die Sicherheit und Stabilität in der Region zu verdeutlichen. Letztendlich soll die Bezeichnung NATO die Verbundenheit und Zusammenarbeit der Mitgliedsländer unterstreichen, um gemeinsame Sicherheitsinteressen zu verfolgen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.